la rédaction
Les assurances d'un ravalement : ce que couvre quoi
Quatre garanties se croisent sur un chantier de façade. Elles ne couvrent ni les mêmes choses, ni les mêmes personnes, ni la même durée.
Vos droits / 15 min de lecture
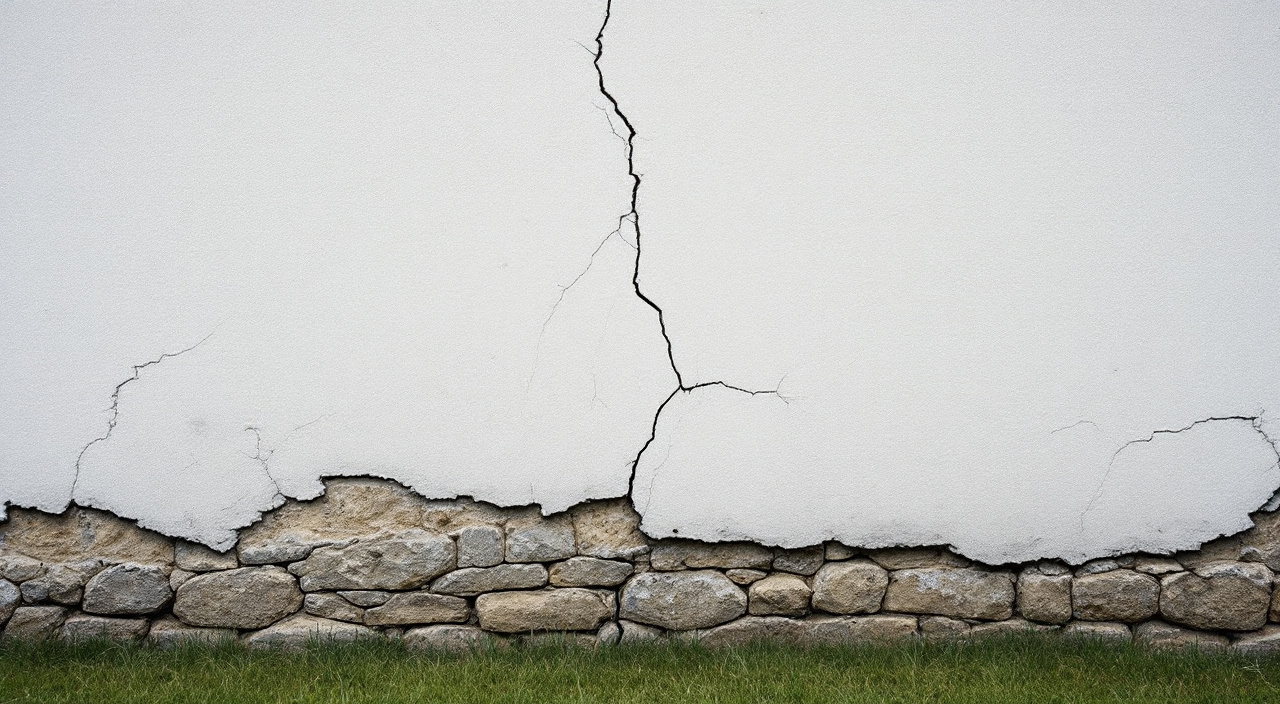
C'est le sujet que personne ne regarde avant d'en avoir besoin, et c'est précisément pour cela qu'il faut le regarder maintenant. Sur un chantier de ravalement, quatre mécanismes de couverture se croisent. Ils ne protègent pas les mêmes personnes, ne couvrent pas les mêmes dommages, et ne courent pas sur les mêmes durées.
Les confondre conduit à deux erreurs coûteuses : croire qu'on est couvert quand on ne l'est pas, et réclamer au titre d'une garantie ce qui relève d'une autre — ce qui fait perdre du temps au moment où il en reste le moins.
Les quatre mécanismes, en une phrase chacun
La responsabilité civile professionnelle de l'entreprise couvre les dommages causés aux tiers et à vos biens pendant le chantier : un pot cassé, une vitre brisée, un dallage fissuré, une voiture rayée.
La garantie décennale couvre, pendant dix ans à compter de la réception, les désordres qui compromettent la solidité de l'ouvrage ou qui le rendent impropre à sa destination.
La garantie de parfait achèvement oblige l'entreprise, pendant l'année qui suit la réception, à reprendre tout désordre signalé, quelle que soit sa gravité.
L'assurance dommages-ouvrage, souscrite par le maître d'ouvrage, préfinance la réparation des désordres relevant de la décennale sans attendre qu'une responsabilité soit établie.
Le reste de cet article détaille ce que chacune fait réellement, et surtout ce qu'elle ne fait pas.
La responsabilité civile : les dégâts du quotidien
C'est celle qui sert le plus souvent, et curieusement celle dont on parle le moins.
Pendant les semaines de chantier, une équipe manipule des charges au-dessus de vos biens et de ceux des voisins. Il arrive qu'un élément tombe, qu'un ripage raye un dallage, qu'une projection tache une menuiserie, qu'un pied d'échafaudage casse un tampon de regard.
Ce que cette garantie couvre : les dommages matériels causés à autrui — vous compris — par l'entreprise dans l'exercice de son activité. Elle couvre aussi, en principe, les dommages causés chez le voisin, ce qui est la raison pour laquelle vous pouvez répondre sereinement à la question « et si quelque chose est abîmé chez moi ? ».
Ce qu'elle ne couvre pas : le travail lui-même. Un enduit mal appliqué n'est pas un dommage causé à un tiers, c'est une malfaçon, et elle relève d'un autre régime.
En pratique, la plupart de ces incidents ne passent jamais par une assurance : ils se règlent directement, par une réparation ou un remplacement à l'identique. Ce qui compte, c'est de les signaler le jour même, avec une photo, et par écrit.
La garantie décennale : ce qu'elle couvre vraiment
C'est la garantie dont tout le monde parle, et celle qu'on comprend le plus mal.
Elle ne couvre pas « tout pendant dix ans ». Elle couvre les désordres qui, apparus après la réception, compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Sur un ravalement, cela vise typiquement un enduit qui se décolle par plaques, un revêtement qui ne remplit plus sa fonction de protection, une infiltration qui traverse.
Elle ne couvre pas les défauts d'aspect. Une nuance de teinte, un léger faïençage de surface, une reprise visible relèvent d'autres discussions — la réserve à la réception ou la garantie de parfait achèvement — mais pas de la décennale.
Trois points de méthode :
Elle court à partir de la réception, ce qui suppose qu'une réception ait été prononcée et datée. Sans document de réception, le point de départ devient discutable.
Elle suit le bien, pas la personne. Si vous vendez, l'acquéreur en bénéficie pour la durée restant à courir. C'est un argument concret à la revente, à condition de pouvoir produire les pièces.
Elle suppose que l'entreprise soit assurée pour l'activité exercée. C'est le point suivant, et c'est le plus important de tout l'article.
L'attestation d'assurance : les quatre vérifications
Une attestation de décennale doit être jointe au devis. La recevoir ne suffit pas : il faut la lire, et cela prend deux minutes.
- Le nom. L'entreprise mentionnée est-elle exactement celle qui figure sur le devis, avec le même numéro d'identification ? Une attestation au nom d'une société voisine, d'un ancien nom commercial ou d'un dirigeant ne vaut rien.
- La période de validité. Elle doit couvrir la date d'ouverture du chantier. Une attestation qui expire au milieu des travaux appelle une attestation à jour, demandée avant le démarrage.
- Les activités déclarées. C'est la vérification décisive et celle que personne ne fait. Une attestation qui ne mentionne que la maçonnerie générale, ou que la peinture intérieure, ne vous couvre pas pour un ravalement en enduit. Cherchez la ligne qui parle d'enduits, de revêtements de façade, de ravalement, d'isolation par l'extérieur si c'est le cas.
- Le territoire et les conditions. Certaines attestations comportent des limitations — techniques non courantes exclues, chantiers au-delà d'un certain montant exclus. Ce n'est pas un piège, c'est une réalité contractuelle qu'il vaut mieux connaître.
Un doute légitime se lève d'un appel à l'assureur mentionné sur l'attestation, qui confirme si la garantie est en cours. C'est une démarche normale et elle ne vexe personne.
La garantie de parfait achèvement : la plus utile, et la plus courte
Pendant l'année qui suit la réception, l'entreprise doit reprendre tous les désordres que vous signalez, qu'ils aient été réservés lors de la réception ou qu'ils soient apparus après.
C'est la garantie la plus large, parce qu'elle ne demande pas de qualifier la gravité. Un point de faïençage, une coulure sous un appui, un raccord visible, un défaut de reprise autour d'une grille d'aération : rien de tout cela n'a besoin d'être « grave » pour être repris.
C'est aussi la plus courte, et celle qui se perd le plus facilement. Deux réflexes :
Regarder délibérément. Un tour de la maison au printemps, avec un carnet, en photos prises depuis les mêmes points. Beaucoup de défauts de première année se révèlent après un hiver complet, quand l'eau a circulé.
Signaler par écrit, et sans attendre. Un courriel avec une photo et une localisation suffit. Ce qui n'est pas écrit dans l'année n'existe pas ensuite.
L'assurance dommages-ouvrage : ce qu'elle est, et pourquoi on en parle peu
C'est une assurance que le maître d'ouvrage souscrit avant l'ouverture du chantier, et non l'entreprise. Son objet est de préfinancer la réparation des désordres de nature décennale sans attendre qu'un tribunal désigne un responsable.
Son intérêt est réel : sans elle, un désordre grave suppose d'établir la responsabilité de l'entreprise, ce qui peut prendre du temps. Avec elle, la réparation s'engage plus vite, et l'assureur se retourne ensuite contre qui de droit.
Deux points qui expliquent qu'on en parle rarement sur un ravalement de maison individuelle : elle se souscrit avant le démarrage — après, il est trop tard —, et son utilité se discute selon la nature et l'ampleur des travaux. Un ravalement d'entretien courant et une reprise structurelle lourde ne posent pas la même question.
Ce qu'il faut retenir : ce n'est pas une case à cocher automatique, c'est une question à poser à votre assureur avant la signature du devis, en lui décrivant les travaux. Un ravalement qui s'accompagne de reprises de maçonnerie, d'une isolation par l'extérieur ou d'interventions sur des éléments porteurs ne se raisonne pas comme un simple rafraîchissement de finition.
Point important à la revente : l'existence ou l'absence de cette assurance figure parmi les éléments qu'un notaire vérifie pour des travaux récents relevant de la décennale.
Votre assurance habitation pendant les travaux
Elle continue de jouer, et elle mérite deux appels.
Avant le chantier. La plupart des contrats n'imposent rien de particulier, mais certains comportent une clause d'aggravation du risque pendant des travaux. Surtout, un échafaudage transforme un étage inaccessible en étage accessible : c'est un vrai sujet, et une trace écrite de votre déclaration vaut mieux qu'une discussion après sinistre.
Après le chantier. Si le ravalement s'accompagne d'une isolation par l'extérieur ou d'une modification notable, la valeur assurée du bien peut avoir bougé. Un contrat calé sur une situation ancienne se corrige en un appel.
Une précision utile : votre assurance habitation ne couvre pas les malfaçons de l'entreprise. Elle couvre vos biens et votre responsabilité, pas la qualité d'un travail commandé.
Le cas de l'isolation par l'extérieur
Il faut le traiter à part, parce qu'il change la nature de l'opération.
Un ravalement simple remplace un revêtement. Une isolation thermique par l'extérieur ajoute un ouvrage : un isolant, un système de fixation, un enduit de finition sur support isolant, et le traitement de tous les points singuliers — appuis, tableaux, débords de toiture, seuils, jonctions. C'est un système complet, avec ses règles de mise en œuvre.
Trois conséquences en matière de couverture :
L'activité déclarée sur l'attestation doit correspondre. Une entreprise assurée pour les enduits de façade n'est pas nécessairement assurée pour l'isolation par l'extérieur. C'est la vérification la plus importante de ce type de chantier.
La question de l'assurance dommages-ouvrage se pose autrement. L'ouvrage est plus lourd, ses conséquences en cas de désordre le sont aussi, et la discussion avec votre assureur mérite d'être menée avant le démarrage.
Les autorisations d'urbanisme sont presque toujours nécessaires. L'épaisseur ajoutée modifie l'aspect extérieur, parfois l'emprise, et parfois la limite de propriété quand le mur est en alignement. Une déclaration préalable non déposée sur une opération de ce type laisse une trace bien plus gênante que sur un ravalement d'entretien.
Si un sinistre survient : la marche à suivre
Le jour où quelque chose arrive, la manière de le déclarer compte presque autant que la garantie elle-même.
Constatez et datez. Photos, localisation, date d'apparition. Si vous disposez de photographies antérieures prises du même point, mettez-les côte à côte : c'est la pièce la plus convaincante qui soit.
Ne réparez pas avant d'avoir fait constater. Une réparation efface le désordre et, avec lui, la preuve. Prenez seulement les mesures conservatoires nécessaires pour éviter l'aggravation — bâcher, dévier une eau, sécuriser — et gardez-en la trace.
Écrivez à l'entreprise d'abord. La plupart des désordres se règlent directement, sans assurance, et c'est la voie la plus rapide.
Déclarez à l'assureur ensuite, si l'entreprise ne répond pas, si elle a cessé son activité, ou si le désordre relève manifestement de la décennale. La déclaration se fait par écrit, avec les pièces du dossier — devis, réception, attestation, photos.
Ne faites pas intervenir un tiers pendant l'instruction. C'est la faute qui coûte le plus cher : elle brouille les responsabilités et compromet la prise en charge.
Qui couvre quoi : le tableau mental
Gardez cette grille de lecture, elle répond à presque toutes les situations.
- Un objet cassé, une vitre, un dallage rayé pendant le chantier : responsabilité civile de l'entreprise, signalé le jour même.
- Un défaut d'aspect constaté à la fin : réserve à la réception, puis levée constatée par écrit.
- Un défaut apparu dans l'année qui suit : garantie de parfait achèvement, signalé par écrit.
- Un décollement étendu ou une infiltration traversante, des années plus tard : garantie décennale, avec la réception comme point de départ.
- Un vol ou une intrusion facilitée par l'échafaudage : votre assurance habitation, d'où l'intérêt de l'avoir prévenue.
- Un dommage chez le voisin : responsabilité civile de l'entreprise, et votre état des lieux préalable en facilite le traitement.
Le sous-traitant, et la question qu'il faut poser
La sous-traitance est courante sur un chantier de façade : l'échafaudage, parfois une phase technique, parfois l'ensemble de la mise en œuvre. Elle n'est pas un défaut, mais elle déplace une question.
Le principe protecteur est simple : vous contractez avec une entreprise, et c'est elle qui répond de l'ensemble, y compris de ce qu'elle sous-traite. Vous n'avez pas à arbitrer entre elle et son sous-traitant, ni à courir après deux interlocuteurs.
Ce qui doit malgré tout être vérifié avant la signature :
- Que la sous-traitance soit annoncée, et non découverte le matin du démarrage.
- Que le sous-traitant soit assuré pour l'activité qu'il exerce, avec la même lecture d'attestation que pour l'entreprise principale.
- Que le paiement reste unique. Un sous-traitant qui vous réclamerait directement un règlement, sans que cela ait été organisé par écrit, vous expose à payer deux fois.
Poser ces questions n'est pas une marque de défiance. Une entreprise organisée y répond en une phrase, et cette phrase vous en dit long sur la suite.
Les pièces à conserver, et pour combien de temps
C'est la partie concrète, et elle demande une chemise cartonnée.
- Le devis signé et ses annexes : descriptif technique, fiches produits, référence exacte de teinte.
- Les avenants, avec leurs constats photographiques.
- L'attestation d'assurance décennale de l'entreprise, celle qui était valable à la date d'ouverture du chantier. C'est cette version-là qui compte, pas celle de l'année suivante.
- Le procès-verbal de réception, avec la liste des réserves.
- Le document constatant la levée des réserves.
- La facture définitive acquittée.
- Les échanges écrits significatifs, notamment les validations d'avenants.
- Vos photos, avant, pendant et après.
Durée de conservation : au moins dix ans à compter de la réception, c'est-à-dire la durée de la garantie la plus longue. En pratique, gardez-les tant que vous détenez la maison, et transmettez-les à l'acquéreur : c'est ce qui donne au dossier sa valeur.
Ce qui n'est couvert par personne
Par honnêteté, il faut le dire aussi, parce que réclamer l'impossible fait perdre du temps et de la crédibilité.
L'usure normale. Un enduit s'encrasse, se patine, prend des mousses sur les faces nord. Ce n'est pas un désordre, c'est un matériau qui vit.
Le défaut d'entretien. Une gouttière bouchée pendant des années, une descente désolidarisée, un lierre laissé grimper, de la terre remontée contre le mur : les conséquences de ces négligences ne sont couvertes par aucune garantie. C'est même le premier motif de refus, et c'est la raison pour laquelle l'entretien annuel n'est pas un détail.
Les conséquences d'un choix que vous avez imposé. Si vous avez exigé un procédé contre l'avis écrit du professionnel, ou fourni vous-même un produit, la couverture devient au mieux discutable.
Une zone que vous avez refusé de faire traiter. Si un avenant a été refusé et que l'entreprise l'a acté par écrit, cette zone sort du périmètre garanti. C'est une bonne raison de lire attentivement ce qu'on signe quand on refuse quelque chose.
Les questions à poser avant de signer
Cinq questions, deux minutes, et une vue complète de votre couverture.
- « Pouvez-vous me joindre l'attestation de décennale en cours de validité ? »
- « Quelles activités y sont déclarées ? »
- « Intervenez-vous vous-mêmes, ou en sous-traitance ? Le sous-traitant est-il assuré pour cette activité ? »
- « Ces travaux relèvent-ils, selon vous, d'une assurance dommages-ouvrage ? »
- « Comment se déroulera la réception, et sous quelle forme les réserves sont-elles consignées ? »
Que votre maison soit à Évreux, à Pacy-sur-Eure, à Gaillon ou dans un lotissement du Neubourg, ces cinq questions sont les mêmes, et les réponses vous en apprendront autant sur l'organisation de l'entreprise que sur vos garanties.
En copropriété
Le schéma est identique, mais les documents ne sont pas chez vous. Le marché est signé par le syndicat, la réception est prononcée pour l'ensemble, et les pièces sont conservées par le syndic.
Deux réflexes de copropriétaire :
Vérifier que la date de réception a été actée au procès-verbal d'assemblée : c'est elle qui fait courir les garanties de l'immeuble.
Garder une copie personnelle des pièces principales. Quand un syndic change, les archives voyagent mal, et un acquéreur vous demandera ce que vous ne pourrez plus obtenir.
Le mot de la fin
Une assurance ne remplace jamais un chantier bien conduit. Elle intervient quand quelque chose a échoué, et le meilleur usage qu'on puisse en faire est de ne jamais avoir à s'en servir.
Mais les deux minutes passées à lire une attestation avant de signer sont, en proportion, la vérification la plus rentable de tout le projet. Une entreprise correctement assurée pour son activité vous coûte le temps d'un regard sur un document. Une entreprise qui ne l'est pas vous coûte tout le reste.