la rédactionApril 15
L'entreprise dépose le bilan en cours de chantier : que faire
Votre entreprise dépose le bilan en cours de chantier : les gestes à faire tout de suite, la créance à déclarer, et ce que les assurances ne couvrent pas.
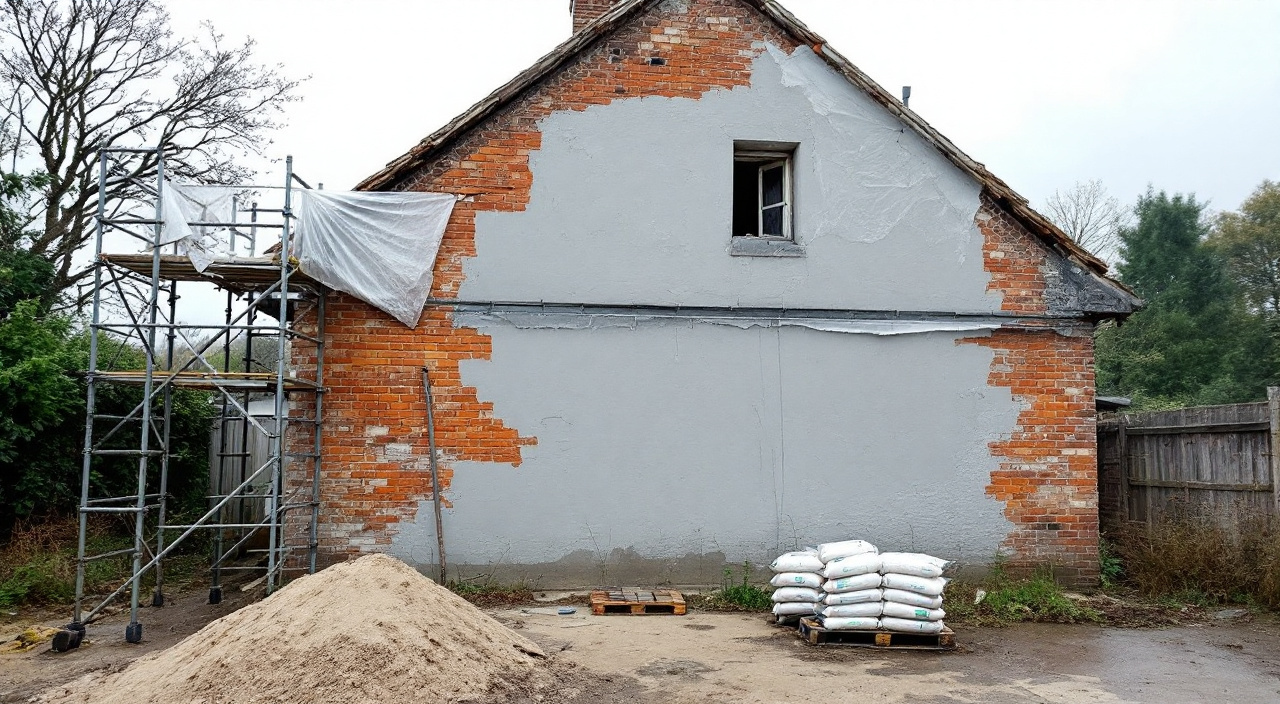
Le chantier s'est arrêté un mardi. L'échafaudage est toujours là, les bâches battent au vent, et plus personne ne répond au téléphone. Puis un courrier arrive, ou un voisin signale une annonce légale : l'entreprise dépose le bilan en cours de chantier. La situation est désagréable, elle n'est pas exceptionnelle, et elle suit un chemin connu.
Ce chemin comporte des gestes utiles et des gestes qui aggravent. Attendre encore une semaine ne produit rien. Payer un acompte supplémentaire pour « débloquer » la reprise coûte cher et ne produit rien non plus.
Ni dramatisation ni faux espoir : une partie de l'argent versé pour des travaux non exécutés est souvent perdue, mais la façade peut être remise en état, le chantier peut être repris, et la manière dont vous documentez les premiers jours change beaucoup la suite.
Ce qui se passe vraiment quand une entreprise dépose le bilan
« Déposer le bilan » n'est pas un terme juridique. Il recouvre plusieurs situations, et la différence compte pour vous.
Une entreprise qui ne peut plus payer ses dettes exigibles se trouve en cessation des paiements. Le tribunal ouvre alors une procédure : sauvegarde, redressement judiciaire ou liquidation judiciaire. Dans les deux premiers cas, l'activité continue, au moins un temps, sous le contrôle d'un organe désigné par le tribunal. Dans le troisième, l'activité s'arrête et le patrimoine de l'entreprise est réalisé pour payer les créanciers.
Votre chantier n'est plus, à ce stade, un chantier : c'est une ligne dans un dossier. Vous n'êtes plus un client, vous êtes un créancier parmi d'autres.
Le premier travail consiste donc à savoir dans quelle situation vous êtes vraiment. Un chef d'équipe qui dit « ça va repartir » ne sait généralement pas. L'ancien gérant qui promet de finir « en direct » est parfois de bonne foi, et vous expose quand même.
Deux sources fiables. Le jugement d'ouverture fait l'objet d'une publicité légale : l'annonce mentionne la nature de la procédure et le nom du mandataire ou du liquidateur désigné, avec son adresse. Le greffe du tribunal compétent, lui, confirme l'existence et la date de la procédure. Le courrier adressé aux créanciers connus arrive parfois de lui-même, mais seulement si l'entreprise vous a porté sur sa liste — ce qui n'est pas garanti.
Retenez la date du jugement d'ouverture et le nom de l'organe désigné. Ces deux informations commandent presque tout ce qui suit : ce que vous pouvez encore payer, ce que vous devez déclarer, et à qui vous écrivez.
Les premiers gestes, dans la semaine qui suit
Deux actions sont urgentes au sens propre : elles perdent de leur valeur chaque jour qui passe. La troisième — ne plus rien payer — est traitée juste après, parce qu'elle mérite d'être détaillée.
Constater l'état d'avancement, daté et documenté
Tant que l'échafaudage est en place et que rien n'a bougé, l'état du chantier est lisible. Dans quelques semaines, la pluie et le vent auront brouillé la lecture. Ce que vous constatez maintenant sera la base de tout : déclaration de créance, devis de reprise, discussion éventuelle avec un assureur.
Le constat se fait poste par poste, pas façade par façade. Reprenez le devis et son métré, et notez pour chaque ligne ce qui est fait, partiellement fait, ou pas commencé : montage d'échafaudage, protections, nettoyage, piquage des parties non adhérentes, réparation des fissures, traitement des points singuliers, sous-enduit, finition, reprise des appuis, repose des descentes et des coffrets. Un poste « à moitié fait » se décrit : sur quelle façade, sur quelle hauteur, sur combien de mètres carrés approximativement.
Les photographies suivent le même principe. Une vue d'ensemble par façade, prise du même point que vos photos d'avant travaux si vous en avez, puis des détails : arêtes, appuis, tableaux de fenêtre, raccords, zones piquées laissées nues. La date enregistrée par l'appareil est contestable : glissez dans un cadrage un journal du jour, ou doublez les photos d'un écrit daté et signé de votre main. Cette méthode rejoint celle d'un suivi de chantier sérieux à ses points d'étape.
Si les sommes engagées sont importantes, un constat par commissaire de justice a une valeur qu'aucune photographie personnelle n'atteint. Demandez qu'il décrive l'avancement, pas la qualité : la qualité s'appréciera plus tard.
Mettre la façade hors d'eau si elle est en cours de traitement
Un mur piqué, un sous-enduit frais, des joints ouverts, des appuis déposés, une gaine électrique dégagée : tout cela était provisoire dans l'esprit de celui qui l'a laissé là, et provisoire signifiait trois jours. Si l'arrêt dure des semaines, l'eau entre.
Les points à traiter en priorité sont ceux par lesquels l'eau pénètre horizontalement ou stagne : les appuis de fenêtre déposés ou non protégés, les seuils, les têtes de mur et acrotères découverts, les percements laissés ouverts, les scellements dégagés. Une bâche correctement fixée, des adhésifs de chantier, des lestages qui ne rayent pas le support suffisent. Ce qui demande de l'attention, c'est de ne pas emprisonner l'humidité contre un mur en cours de séchage : on protège les entrées d'eau, on ne bâche pas hermétiquement une façade entière sur toute sa hauteur.
Ne montez pas sur l'échafaudage. Il ne vous appartient probablement pas, il n'est plus sous la surveillance de personne, et sa vérification peut dater. Toute intervention en hauteur passe par un professionnel, y compris pour une bâche. Gardez les factures de ces protections : ce sont des frais causés par la défaillance de l'entreprise, et ils entrent dans ce que vous déclarerez.
Ne plus rien payer, et pourquoi c'est absolu
C'est le geste le plus simple et le plus souvent raté, parce qu'on vous demandera de le rater.
À partir de l'ouverture de la procédure, les sommes dues à l'entreprise ne se règlent plus comme avant. Un paiement fait dans les mains d'un ancien dirigeant, d'un chef d'équipe ou sur un compte qui n'est pas celui de la société peut vous être opposé plus tard : la somme n'est pas entrée dans la procédure, et on peut vous demander de payer une seconde fois. La proposition arrive toujours enveloppée dans une solution : « je finis votre façade, on règle entre nous, ça vous évite les ennuis ».
Concrètement, dans les jours qui suivent :
- suspendez tout virement programmé et toute échéance automatique liée au marché ;
- ne remettez aucun chèque, aucune espèce, aucun règlement de la main à la main, quel que soit l'interlocuteur ;
- si un chèque a été remis et n'est pas encaissé, appelez votre banque sans attendre : les motifs d'opposition sont strictement limités, mais l'ouverture d'une procédure collective au bénéfice du porteur en fait partie ;
- si vous devez encore un solde, écrivez au mandataire pour demander à qui et comment le régler, et attendez sa réponse écrite ;
- refusez toute demande de « nouvel acompte pour redémarrer », y compris présentée comme un achat de matériaux.
La règle tient en une phrase : à partir du jugement, vous ne payez plus que sur instruction écrite de l'organe désigné par le tribunal.
Le cas de l'acompte versé et non consommé
Vous avez versé un acompte à la commande, éventuellement une situation intermédiaire, et une partie correspond à des travaux qui n'ont jamais été faits.
Cette somme est une créance. Sauf garantie particulière, elle est chirographaire, c'est-à-dire sans privilège : elle passe après les frais de justice, après les salaires, après les créanciers munis de sûretés. Sur une liquidation d'entreprise artisanale, ce qui revient aux chirographaires est en général très faible, et le versement, quand il existe, arrive après des mois voire des années. Il faut le savoir avant de bâtir un plan de financement dessus.
Cela ne dispense pas de déclarer. Une créance non déclarée dans les délais devient inopposable à la procédure : elle n'existe plus. Une créance déclarée coûte un courrier recommandé et conserve tous vos droits.
Un cas particulier mérite attention : les travaux financés par un crédit affecté, c'est-à-dire un prêt souscrit pour cette opération et mentionnant l'entreprise. L'inexécution du contrat principal a des effets sur le contrat de crédit, et ces effets se déclenchent sur écrit. Écrivez au prêteur, en recommandé, en joignant votre constat d'avancement.
Identifier le mandataire et déclarer sa créance
L'organe désigné par le tribunal porte un nom différent selon la procédure — administrateur, mandataire judiciaire, liquidateur — mais votre interlocuteur pratique est celui qui reçoit les déclarations de créances. Son nom et son adresse figurent dans l'annonce légale du jugement d'ouverture.
La déclaration est une lettre, pas une procédure d'avocat. Elle contient votre identité, la désignation de l'entreprise et la référence du dossier si vous l'avez, le montant réclamé, la nature de la créance, et la liste des pièces jointes. Elle est datée et signée, part en recommandé avec accusé de réception, et vous en gardez une copie complète.
Ce que l'on joint utilement : le devis signé et son métré, tous les règlements effectués avec leurs preuves de paiement, les factures ou situations émises par l'entreprise, votre constat d'avancement daté, les photographies, et si vous l'avez déjà, le devis de reprise chiffré par une autre entreprise. Le montant se décompose plutôt qu'il ne s'arrondit. D'un côté, ce qui est certain : les sommes versées sans contrepartie exécutée. De l'autre, ce qui est évaluable : le surcoût de la reprise, les frais de protection provisoire, les frais de constat. Cette seconde partie se déclare à titre provisionnel, avec une évaluation appuyée sur un devis.
Le délai est court : de l'ordre de deux mois à compter de la publicité du jugement pour un créancier situé en métropole. Ne vous fiez pas à une durée entendue quelque part, demandez la date limite au mandataire dès le premier contact. Passé ce délai, il faut demander un relevé de forclusion, qui suppose de démontrer que votre défaillance ne vous est pas imputable : ni automatique, ni rapide.
N'attendez pas de dialogue pour autant. La réponse type est un accusé de réception, puis, bien plus tard, une information sur l'admission de votre créance au passif.
Le sort du contrat ne dépend plus de l'entreprise
Point contre-intuitif, et important : le fait que l'entreprise soit en procédure ne met pas fin, à lui seul, à votre marché. Vous ne pouvez pas considérer le contrat comme mort le jour où vous apprenez la nouvelle.
Le mécanisme est le suivant. L'organe désigné dispose d'une option sur les contrats en cours : il peut décider de les poursuivre, s'il estime que c'est utile à la procédure, ou y renoncer. Tant qu'il n'a pas tranché, votre contrat existe. Vous pouvez le mettre en demeure de prendre position, et son silence prolongé vaut alors résiliation. Cela se déclenche par un écrit de votre part, pas tout seul.
En pratique, écrivez au mandataire une lettre courte qui pose une seule question : le marché de ravalement conclu le tel jour sera-t-il poursuivi, oui ou non. Joignez le devis signé. En liquidation avec cessation d'activité, la réponse est évidente sur le fond, mais vous avez besoin de l'écrit : une entreprise nouvelle et son assureur vous demanderont sur quelle base vous les faites intervenir sur un chantier commencé par un autre.
Cet écrit fixe surtout une date, celle à partir de laquelle vous êtes libre de contracter ailleurs. Reprendre le chantier avant elle vous expose à une réclamation et brouille votre propre position de créancier. Le rôle de maître d'ouvrage, qui est le vôtre, consiste précisément à décider en connaissance de cause plutôt qu'à subir.
Ce que les assurances couvrent, et surtout ce qu'elles ne couvrent pas
Il faut le dire nettement, parce que l'espoir inverse fait perdre des semaines : aucune assurance ne rembourse le fait qu'une entreprise n'ait pas fini son chantier. L'insolvabilité n'est pas un sinistre. La responsabilité civile professionnelle indemnise des dommages causés, la garantie décennale des désordres affectant un ouvrage. Ni l'une ni l'autre ne se substitue à un entrepreneur défaillant pour terminer un travail payé.
Trois précisions changent quand même la donne dans certains dossiers.
La première concerne la réception. Les garanties de construction se déclenchent à partir de la réception des travaux. Un chantier arrêté au sous-enduit n'a pas été réceptionné : la garantie de parfait achèvement n'a pas commencé, et la décennale sur la partie exécutée n'a pas de point de départ. C'est le nœud du problème.
La deuxième concerne l'assurance dommages-ouvrage, quand elle a été souscrite — ce qui est rare pour un ravalement de maison individuelle. Certains contrats prévoient une mobilisation avant réception, dans le cas précis d'un marché résilié pour inexécution après mise en demeure restée sans effet. Le principe existe ; ses conditions figurent dans vos conditions particulières, qu'il faut lire plutôt que supposer.
La troisième concerne la police de l'entreprise disparue. Une garantie décennale couvre les chantiers ouverts pendant sa période de validité, et la disparition de l'entreprise n'efface pas cette couverture pour les ouvrages achevés et réceptionnés. Conservez l'attestation remise à la signature. La logique d'ensemble de ces couvertures est détaillée dans ce que couvre chaque assurance d'un ravalement.
Le cas du sous-traitant qui n'a pas été payé
Il arrive qu'un sous-traitant se manifeste directement, parfois avec une facture, parfois simplement parce qu'il vient chercher son matériel. Le droit de la sous-traitance lui ouvre, sous conditions, une action directe contre le maître d'ouvrage.
Deux points à comprendre. Cette action ne peut porter que sur ce que vous devez encore à l'entreprise principale : elle ne crée pas une dette supplémentaire, et si vous avez tout réglé, elle est sans objet — à vous de le démontrer par vos preuves de paiement. Elle suppose en outre que le sous-traitant remplisse les conditions posées par la loi, notamment son acceptation par le maître d'ouvrage et l'agrément de ses conditions de paiement.
En pratique : ne payez rien spontanément à un sous-traitant. Demandez le contrat de sous-traitance et la facture correspondante, notez qui est intervenu et à quelles dates, et écrivez au mandataire pour signaler la réclamation.
Reprendre le chantier avec une autre entreprise
C'est là que le dossier redevient un chantier. Et une reprise n'est pas un ravalement ordinaire.
Consultez deux ou trois entreprises en annonçant clairement la situation dès le premier appel. Certaines refusent par principe de reprendre le travail d'un autre : ce n'est pas de la mauvaise volonté, c'est une question d'assurance et de responsabilité. Celles qui acceptent voudront une visite technique approfondie, et c'est bon signe.
Ce que la nouvelle entreprise cherchera à savoir : quels produits ont été appliqués, en quelle épaisseur, sur quel support préparé comment. Rassemblez ce que vous pouvez — bons de livraison laissés sur place, sacs vides encore présents, fiches techniques, mentions du devis initial. À défaut, elle devra faire des sondages et raisonner dans le doute, c'est-à-dire déposer plus que nécessaire.
Prévoyez un devis de reprise plus élevé, au mètre carré, qu'un devis initial pour la même façade. Les raisons sont mécaniques : remontage d'échafaudage, mobilisation d'équipe pour une surface réduite, décapage ou repiquage de ce qui n'est pas conservable, temps de préparation non prévu par celui qui a commencé. Cet écart constitue justement le surcoût que vous déclarez à la procédure.
Enfin, l'échafaudage en place. Il appartient soit à l'entreprise, et il fait alors partie de l'actif à réaliser, soit à un loueur, qui voudra le récupérer et facture peut-être encore. Dans les deux cas, écrivez pour demander la position du propriétaire du matériel, et ne le démontez pas vous-même.
La garantie sur ce qui a déjà été exécuté
C'est le point le plus délicat de toute l'affaire, et celui qu'on découvre trop tard.
Une entreprise ne garantit que son propre travail. Si elle applique une finition sur un sous-enduit posé par une autre, elle ne peut pas répondre du comportement de ce support dans dix ans. Trois issues seulement.
Soit on dépose ce qui a été fait et on repart d'un support nu : plus cher, parfois du gâchis apparent, mais c'est la seule option qui rend la garantie entière et lisible. Soit la nouvelle entreprise conserve l'existant et l'inscrit en réserve écrite dans son devis, en excluant expressément le support de sa garantie : vous acceptez alors une zone grise pour la durée de vie de l'ouvrage. Soit on procède à des sondages et on tranche façade par façade, ce qui est souvent le plus raisonnable quand l'avancement est inégal.
Ce qui compte, c'est que la réserve soit écrite noir sur blanc et que vous en compreniez la portée avant de signer. Une garantie partielle annoncée oralement disparaît le jour où on en a besoin.
Le raccord entre deux entreprises sur une même façade
Question sous-estimée, et purement visuelle : deux enduits appliqués à quelques mois d'intervalle, par deux équipes différentes, avec deux lots de produit, ne se rejoignent jamais de façon invisible. Le grain diffère légèrement, la teinte aussi, et le vieillissement accentuera l'écart au lieu de l'estomper.
La conséquence pratique est simple : la limite entre l'ancien et le nouveau doit tomber sur une ligne d'architecture, pas au milieu d'un pan de mur. Une arête de bâtiment, un bandeau, un changement de plan, une descente d'eau pluviale, un tableau de fenêtre : ce sont les endroits où l'œil accepte une rupture. Discutez ce point à la visite technique, en le nommant. Une entreprise sérieuse le soulèvera d'elle-même, et proposera souvent de refaire un pan entier plutôt que de laisser une couture au milieu.
Les deux précautions qui limitent les dégâts en amont
Rien de ce qui précède ne se pilote confortablement. En revanche, deux règles simples, appliquées avant la signature, déterminent le montant de ce que vous pouvez perdre.
La première : ne jamais payer d'avance sur des travaux non exécutés. Un acompte à la commande est usuel, il couvre l'engagement de matériaux et la mobilisation. Il reste un acompte, pas un préfinancement du chantier. Une demande de règlement portant sur une part importante du marché avant la première journée de travail est un signal, quelle que soit la justification avancée — remise pour paiement anticipé, tension sur les prix, planning à réserver.
La seconde : échelonner sur l'avancement réel, et non sur le calendrier. Le paiement suit le constat, pas la date. Chaque échéance se rattache à un état identifiable sur le mur : échafaudage monté et protections en place, préparation terminée, sous-enduit appliqué, finition terminée, échafaudage démonté et abords remis en état. On règle après avoir vu, et on écrit ce que l'on a vu.
Trois vérifications complètent ces deux règles, au moment de choisir :
- l'attestation d'assurance décennale, récente, nominative, avec la période de validité et les activités garanties — une attestation de l'an dernier ne dit rien de cette année ;
- un extrait d'immatriculation de moins de trois mois, qui donne l'ancienneté et la forme de la société ;
- le mode de règlement demandé : un paiement exigé en espèces, ou sur un compte au nom d'une personne physique, met fin à la discussion.
Reste un signal d'alerte pendant le chantier, qui précède souvent les défaillances : l'équipe se raréfie, les livraisons s'espacent, et une demande de règlement anticipé arrive « pour acheter les produits ». Si le chantier ralentit sans explication, la bonne réaction est de suspendre l'échéance suivante et de le faire savoir par écrit, calmement, comme dans toute situation où le désaccord avec l'entreprise doit être formalisé. Un règlement retenu se rattrape en deux jours ; un règlement versé la veille d'un jugement d'ouverture ne se rattrape pas.
Questions fréquentes
Puis-je faire terminer le chantier par les mêmes compagnons, en direct ?
C'est la proposition la plus fréquente, et la plus risquée. Ces compagnons ne sont plus couverts par l'assurance de l'entreprise pour un travail effectué hors de son cadre : en cas de chute sur votre échafaudage, en cas de désordre sur l'enduit, vous êtes seul en face. Si ces personnes créent leur propre structure, avec une immatriculation et une assurance à leur nom, la question redevient ordinaire : c'est une nouvelle entreprise, et on la choisit comme telle.
Que devient l'échafaudage laissé sur ma façade ?
Il ne vous appartient pas et vous ne pouvez ni l'utiliser, ni le démonter, ni le faire démonter sans accord écrit. Identifiez son propriétaire : l'entreprise, auquel cas il relève de la procédure, ou un loueur, dont le nom figure souvent sur les cadres et les plinthes. Écrivez au mandataire et, le cas échéant, au loueur, en demandant sous quel délai le matériel sera récupéré. Signalez dans le même courrier s'il empiète sur le domaine public : une autorisation d'occupation a une durée, et son dépassement vous concerne en tant qu'occupant déclaré.
Mon acompte est-il définitivement perdu ?
Pas juridiquement : la créance existe et se déclare. En pratique, dans une liquidation d'entreprise artisanale, la part revenant aux créanciers sans garantie particulière est le plus souvent très faible, et le règlement, s'il intervient, met longtemps. Déclarez sans faute, mais raisonnez le budget de reprise comme si cette somme n'existait pas.
Faut-il un avocat pour déclarer sa créance ?
Non, la déclaration se fait par courrier recommandé et ne suppose aucune représentation. Un professionnel du droit devient utile dans trois cas : délai dépassé et relevé de forclusion à demander, action directe d'un sous-traitant contre vous, assurance dommages-ouvrage qui refuse de se mobiliser. Dans ces trois hypothèses, ce sont les pièces réunies dès la première semaine qui font la différence, bien plus que le moment où l'on consulte.
La garantie décennale s'applique-t-elle à ce qui a été fait avant la liquidation ?
En principe, les garanties de construction courent à partir de la réception des travaux. Un chantier interrompu avant la fin n'a pas été réceptionné : il n'y a pas de point de départ, donc pas de décennale utilisable sur la partie exécutée. C'est précisément pour cette raison que le traitement de l'existant se négocie avec la nouvelle entreprise, par dépose ou par réserve écrite. Conservez malgré tout l'attestation d'assurance de l'entreprise disparue et l'ensemble du dossier : ces pièces se rangent avec celles que l'on garde après la réception d'un ravalement, et elles peuvent servir bien plus tard, notamment à la revente.